Loi 16 et condos au Québec: Les Nouvelles règles et obligations pour vendeurs et acheteurs

Découvrez les nouvelles règles de la Loi 16 pour les copropriétés au Québec : ASEC obligatoire dès 2025, carnet d’entretien et étude du fonds de prévoyance exigés d’ici 2028, exceptions pour petites copropriétés, risques en cas de non-conformité

Table of content

Points Clés

  • Pas de vente sans l’ASEC (Immédiat) : Depuis le 14 août 2025, le Syndicat a l’obligation de fournir une Attestation sur l’État de la Copropriété. L’ASEC est un document qui résume l’état financier et technique de l’immeuble et de la Copropriété. Aucune transaction n’est possible sans ce document.
  • La « Deadline » de 2028 (Carnet et Fonds) : Les syndicats ont jusqu’au 14 Août 2028 pour être conforme. A cette date, chaque immeuble devra obligatoirement détenir un Carnet d’Entretien et une Étude du Fonds de Prévoyance à jour.
  • Les petites copropriétés bénéficient d’une exception : Si votre immeuble compte 8 unités ou moins ou comporte moins de 3 étages, la révision coûteuse du carnet d’entretien n’est requise que tous les 10 ans, au lieu de 5 ans pour les autres.
  • Protection des acomptes pour les constructions neuves : Pour l’achat sur plan, le promoteur ne pourra plus encaisser directement les acomptes. L’argent doit obligatoirement être versé dans un compte en fidéicommis (géré par un professionnel comme un(e) comptable agréé(e) ou un(e) avocat(e)) jusqu’à la livraison, protégeant ainsi l’acheteur.
  • Les conséquences de la non-conformité : Un immeuble non conforme peut subir des impacts potentiels sur la valeur et le financement : En premier lieu, un propriétaire possédant un condo divise dans une copropriété qui n’est pas à jour peut voir sa vente bloquée. De plus les banques et les assureurs étant de plus en plus vigilants, un syndicat sans documentation à jour s’expose à un risque de primes plus élevées et pourrait rendre l’obtention d’un prêt hypothécaire plus difficile pour les acheteurs potentiels.

Introduction

Le 14 août 2025 marque l’entrée en vigueur du règlement d’application de la Loi 16, qui établit de nouvelles règles en matière de copropriété divise. Ce règlement met en application de nouvelles obligations pour les syndicats de copropriété, dont l’établissement d’un carnet d’entretien, la réalisation d’une étude du fonds de prévoyance, la remise de l’attestation du syndicat de l’état de la copropriété (ASEC) et la protection des acomptes pour les constructions neuves, lesquels doivent être déposés dans un compte en fidéicommis.

Cette loi n’est pas nouvelle, elle a été adoptée depuis 2019 mais a été remaniée plusieurs fois. C’est son règlement d’application qui a finalement été adoptée le 30 juillet 2025 suivie de son entrée en vigueur le 14 Août 2025.

Dans ce guide, je vous explique les principaux changements imposés par ce nouveau règlement, leurs incidences si vous achetez ou vendez un condo partout au Québec. Je vous guide comment vous conformer à la loi et réaliser une transaction en toute sécurité, sans stress et sans surprise.

Dans la pratique, comme courtier immobilier, j’observe d’ailleurs que de très nombreux syndicats avaient déjà amorcés cette transition bien avant l’entrée en vigueur officielle. Ainsi pour ces derniers, la Loi 16 représente une continuité logique qui clarifie les règles de bonne gouvernance et renforce la transparence envers les acheteurs de condos.

Vous êtes aussi propriétaire ou acheteur soumis à d’autres nouvelles réglementations au Québec ? Lisez notre guide complet sur la conformité des piscines 2027

Qu’est-ce que la Loi 16 ? Ce qui change pour les Condos divise au Québec

Contexte et objectifs

Adoptée depuis 2019, la Loi 16 a pour objectif de renforcer les règles entourant la Copropriété divise :

  • Encadrer l’entretien des immeubles en imposant un carnet d’entretien et la mise à jour de ce dernier
  • Renforcer la gestion financière des copropriétés divises, grâce aux études du fonds de prévoyance.
  • Améliorer la transparence et définir les obligations de divulgation des vendeurs et des syndicats de copropriétaires.
  • Protéger les acheteurs en leur donnant accès à une information standardisée, complète et vérifiée.

Toutefois, ce n’est que le 14 Août 2025, avec l’entrée en vigueur de son règlement d’application que ces mesures sont devenues obligatoires pour tous les syndicats de copropriété.

Elle s’applique à toutes les copropriétés divises au Québec, quelle que soit leur taille ou leur ancienneté.

Principales échéances de conformité – Loi 16 (Copropriété divise)

Nouvelles obligations pour les syndicats et copropriétaires
Exigence Entrée en vigueur Date limite de conformité Notes / Implications
L’Attestation du Syndicat (ASEC) 14 août 2025 Immédiate – obligatoire pour toute vente à compter de cette date Doit être remis à l’acheteur lors d’une transaction; exigé pour toutes les copropriétés divises.
Carnet d’entretien 14 août 2025 14 août 2028 Doit inclure les données du bâtiment, les travaux effectués et l’échéancier des inspections ; favorise la transparence et la planification à long terme.
Étude du fonds de prévoyance 14 août 2025 14 août 2028 Réalisée par un professionnel qualifié ; mise à jour exigée tous les 5 ans pour assurer la santé financière de la copropriété.

Calendrier de transition 2025–2028: ce que les acheteurs et vendeurs doivent vraiment retenir

Pourquoi un calendrier de transition ?

La Loi 16 entre officiellement en vigueur le 14 août 2025, et certaines obligations entrent en vigueur immédiatement. Cependant, elle prévoit une période d’adaptation pour permettre aux syndicats de copropriété d’être conforme dans un délai raisonnable.

  • À partir du 14 août 2025
    L’ASEC (Attestation sur l’État de la Propriété) doit être fournie par le Syndicat de Copropriété et devient un document obligatoire pour toute vente de condo. Aucune transaction ne pourra pas être finalisée si l’ASEC n’est pas fournie au notaire préalablement.
  • Entre 2025 et 2028 : période de mise à niveau
    Les syndicats disposent d’un délai maximal de 3 ans jusqu’au 14 août 2028 pour compléter :
    • le carnet d’entretien,
    • l’étude du fonds de prévoyance,
    • les mises à jour techniques obligatoires.
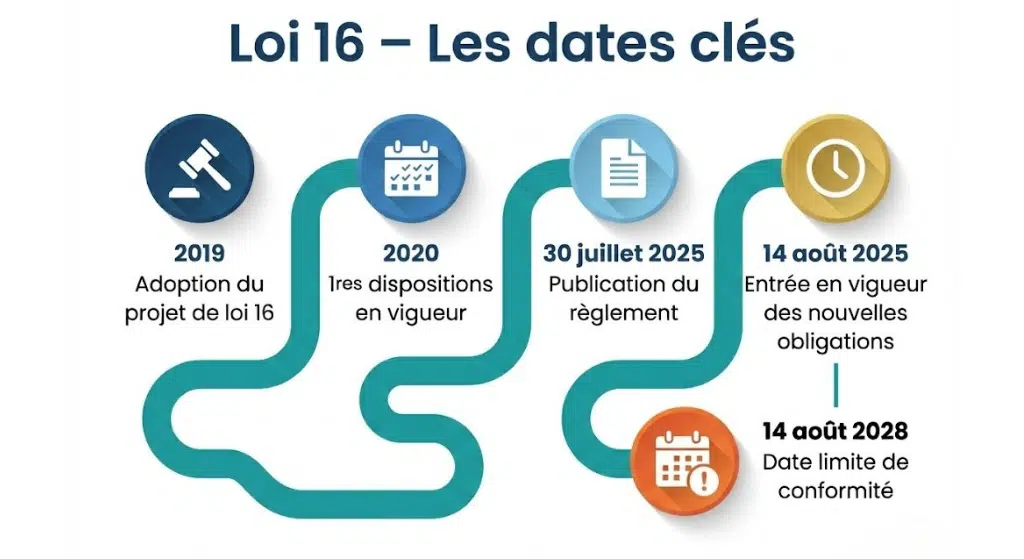
Infographie du calendrier de la Loi 16 au Québec : ASEC obligatoire en 2025, carnet d'entretien et étude du fonds de prévoyance requis pour 2028.

  • À partir du 14 août 2028
    Toutes les copropriétés du Québec doivent être entièrement conformes et tenir leurs documents à jour selon les fréquences prévues (5 ans ou 10 ans selon la taille de l’immeuble).

Ce calendrier est important pour anticiper toute transaction : un immeuble non conforme après 2028 pourra faire face à des problèmes d’assurabilité, de financement hypothécaire ou de vente.

Pilier 1 : L’Attestation du Syndicat sur l’État de la Copropriété ( ASEC): « Le passeport Légal de votre condo »

Ce que dit la Loi

Article 1068.1. C.c.q “ Celui qui vend une fraction doit, en temps utile, remettre au promettant acheteur une attestation du syndicat sur l’état de la copropriété, dont la forme et le contenu sont déterminés par règlement du gouvernement. À cette fin, le syndicat remet dans un délai de 15 jours l’attestation au copropriétaire qui en fait la demande.”
Gros plan sur l'Attestation du Syndicat (ASEC), document obligatoire pour la vente de condos au Québec dès août 2025.

Qu’est-ce que l’ASEC et pourquoi est-elle importante ?

L’Attestation du Syndicat sur l’État de la Copropriété (ASEC) est un document officiel préparé et validé par le syndicat qui fournit toutes les informations importantes dont un acheteur a besoin pour prendre une décision éclairée avant de procéder à l’achat d’un condo.

  • L’ASEC résume les informations financières, légales et techniques essentielles.
  • L’Attestation présente l’état actuel de la copropriété mais pas seulement, elle offre également une vision à court et moyen terme de la situation globale de la copropriété.

Ce que doit contenir l’ASEC (Les exigences légales)

Le contenu minimal de l’ASEC est fixé par règlement du gouvernement (art. 10 du Règlement). Le texte du règlement laisse au syndicat la possibilité d’aller plus loin, que ce soit de sa propre initiative ou à la demande du copropriétaire vendeur, afin de fournir un portrait plus complet de la copropriété.

Le règlement prévoit quatre grandes catégories d’informations:

1 – Les Informations Financières

  • Le montant total du fonds de prévoyance en date de l’attestation.
  • Les recommandations de l’étude du fonds de prévoyance à cette date quant au montant devant être disponible à ce fonds au début de l’année en cours.
  • Le montant total des contributions aux charges communes exigées des copropriétaires par le conseil d’administration pour les 3 dernières années.
  • Le montant total des liquidités dont dispose le syndicat pour payer les dépenses courantes de fonctionnement de la copropriété.
  • Le montant du surplus ou du déficit annuel apparaissant aux 3 derniers états financiers de la copropriété.
  • Le budget prévisionnel de l’année en cours.

2- Les assurances et Garanties

  • La confirmation que le syndicat souscrit, en vertu de l’article 1073 du Code civil du Québec, à toutes les polices d’assurance obligatoire.
  • Le montant total du fonds d’auto assurance en date de l’attestation.
  • Le montant de la plus haute franchise prévue par les assurances souscrites par le syndicat.
  • Une description sommaire des sinistres ayant affecté la partie privative faisant l’objet de la vente ou les parties communes de l’immeuble.

3- L’état de l’immeuble et de sa gestion

  • Les inspections et expertises réalisées à l’initiative du syndicat, au cours des 5 dernières années, qui ont porté sur l’état général de l’immeuble ou de l’une de ses principales composantes.
  • Les réparations majeures et les remplacements prévus sur les parties communes, au cours des 10 prochaines années.
  • Une estimation des coûts de ces travaux ainsi que la date.

4- Les informations relatives à la copropriété

  • Les litiges en cours auxquels est parti le syndicat et qui font l’objet d’une procédure devant un tribunal.
  • Les modifications apportées à la déclaration de copropriété, au cours des 3 dernières années.

ASEC versus DRCOP : ce qui change vraiment

La DRCOP (Demande de Renseignements au Syndicat des Copropriétaires) était auparavant le document standard remis aux acheteurs de condos. La loi 16 prévoit l’obligation de fournir l’ASEC, cependant, certaines informations ne figurent pas dans son contenu minimal obligatoire.

Afin de remédier aux limites du contenu minimal de l’attestation, l’article 1068.2 du Code civil du Québec offre à l’acheteur qui souhaite acheter un condo, la possibilité de s’adresser directement au syndicat pour obtenir des renseignements ou documents additionnels.

Plusieurs de ces données, notamment fournies par la DRCOP (Demande de renseignements au syndicat des copropriétaires), demeurent essentielles à l’évaluation de la copropriété.

Une comparaison avec la DRCOP

Parmi les éléments importants que la DRCOP incluait :

  • Les arrérages de paiement des charges communes, ce qui permet de déterminer si des dettes impayées pèsent sur le condo à vendre.
  • Les cotisations spéciales votées mais non exigibles
  • Les litiges propres à l’unité mis en vente
  • Le numéro d’immatriculation du syndicat
  • Les frais supplémentaires pour l’utilisation d’une partie commune à usage restreint
  • Les travaux effectués dans la partie privative sans l’autorisation du syndicat

La DRCOP ne disparaît pas. Elle devient complémentaire à l’ASEC. L’acheteur peut et doit exiger les deux documents.

Conseils pratiques si vous mettez en vente votre condo  

  • Demander l’ASEC avant la mise en marché. 
  • Ne pas attendre qu’une promesse d’achat soit acceptée. 
  • Éviter les retards de négociation dus aux 15 jours légaux du syndicat. 

« 1068.1. Celui qui vend […] À cette fin, le syndicat remet l’attestation au copropriétaire qui en fait la demande. […]’’ 

Aucune condition préalable n’est requise pour demander l’ASEC. Le texte n’en limite pas l’accès aux copropriétaires ayant mis leur condo en vente. Ainsi, tout copropriétaire peut en faire la demande en tout temps, même sans projet de vente immédiat. 

Donc un copropriétaire prévoyant, qui souhaite éviter d’être pris au dépourvu lorsqu’il devra fournir l’ASEC, peut en obtenir une à l’avance. 

 « 1068.1. Celui qui vend une fraction doit, en temps utile, remettre au promettant acheteur […]’’ 

L’expression « en temps utile » n’est pas définie par la loi. Toutefois, il apparaît que l’obligation de remise naît dès l’acceptation d’une promesse d’achat, même assortie de conditions.  

Le syndicat dispose de 15 jours pour remettre l’attestation lorsqu’un copropriétaire en fait la demande. Cela veut dire que si le vendeur n’a pas demandé l’attestation avant de mettre son unité en vente, les délais de la promesse d’achat pour recevoir les documents et en prendre connaissance devront en tenir compte. 

Préparer vos documents à l’avance n’est qu’une étape du processus. Lisez notre Guide stratégique pour les vendeurs complet pour maximiser votre prix de vente.

Conseils pratiques si vous achetez un condo 

  • Vérifier tous les documents et les informations fournies ; ASEC, DRCOP, États financiers, Procès-verbaux, Étude du Fonds de prévoyance, Carnet d’Entretien… 
  • Surveiller : déficits, cotisations spéciales, travaux majeurs annoncés, litiges 
  • Demander une mise à jour de l’ASEC si le délai entre l’offre acceptée et la date où a été produite l’ASEC est trop longue. 

 « 1068.1. Celui qui vend une fraction doit, en temps utile, remettre au promettant acheteur une attestation du syndicat sur l’état de la copropriété […]’’ 

L’ASEC doit être remise à l’acheteur dont l’offre a été acceptée, même sous conditions.  

Elle n’a pas à être fournie aux personnes envisageant de soumettre une offre ni à celles dont l’offre a été refusée. 

Pour une explication étape par étape de tout le processus d’achat, consultez mon Guide stratégique pour les acheteurs.

Pilier 2 — Le carnet d'entretien — Votre plan de santé de la copropriété

Ce que dit la Loi 

‘’Art 1070.2. du C.c.q Le conseil d’administration fait établir un carnet d’entretien de l’immeuble, lequel décrit notamment les entretiens faits et à faire. Il tient ce carnet à jour et le fait réviser périodiquement. La forme, le contenu et les modalités de tenue et de révision du carnet d’entretien, de même que les personnes qui peuvent l’établir et le réviser, sont déterminés par règlement du gouvernement. Les normes prévues par le règlement peuvent varier en fonction des caractéristiques d’un immeuble.’’ 

Ce que doit contenir le carnet d’entretien 

Le carnet doit notamment inclure : 

  • Un inventaire et une description des parties communes de l’immeuble, incluant les matériaux, appareils et équipements qui les composent.  
  • Un inventaire et une description des matériaux, appareils et équipements installés dans les parties privatives, pour lesquels le syndicat assume la responsabilité d’entretien. 
  • Une section dédiée présentant une estimation de l’état et de la durée de vie utile restante de ces matériaux, appareils et équipements.  
  • Les réparations majeures et remplacements prévus pour chacun de ces éléments, couvrant une période minimale de 25 ans. 

LES OBJECTIFS DU CARNET D’ENTRETIEN  

  • ▪Documenter les travaux déjà réalisés 
  • Prévoir les travaux à venir 
  • Aider le syndicat à planifier son budget 
  • Réduire les risques de cotisations spéciales imprévues 
  • Assurer la durabilité de l’immeuble 

LES RÉVISIONS ET MISES À JOUR DU CARNET D’ENTRETIEN 

Le carnet d’entretien doit être mis à jour par le conseil d’administration et révisé par un professionnel membre d’un des ordres identifiés au Règlement. 

Date limite pour l’obtention d’un carnet d’entretien : 14 août 2028 

PETITES COPROPRIÉTÉS : Un allégement est prévu 

Bonne nouvelle pour les petites copropriétés :  

Si votre immeuble compte 8 unités ou moins ou ne comporte pas plus de 2 étages hors-sol (ex: triplex ou quadruplex),  

  • La révision du carnet d’entretien par un professionnel est exigée tous les 10 ans seulement, au lieu de 5 ans.  
  • Cela allège considérablement la charge financière pour les petits syndicats. 

Ce que tout acheteur devrait vérifier dans le carnet d’entretien

Point clé Pourquoi c’est important
Durée de vie de la toiture, fenêtres, ascenseurs Indique si une cotisation spéciale est probable
Travaux majeurs prévus dans les 5 prochaines années Impact direct sur la valeur de revente
Cohérence avec l’étude du fonds de prévoyance Permet de valider si le fonds est suffisant
Mises à jour récentes Un carnet à jour = immeuble bien géré

Pilier 3 — L’Étude du fonds de prévoyance — Plus de frais imprévus

Base Légale  

‘’Art 1071. C.c.q […] Le conseil d’administration obtient une étude du fonds de prévoyance établissant les sommes nécessaires pour que ce fonds soit suffisant pour couvrir le coût estimatif des réparations majeures et de remplacement des parties communes . Cette étude est réalisée conformément aux normes établies par un règlement du gouvernement, lequel désigne notamment les ordres professionnels dont les membres sont habilités à faire ces études et détermine à quelle fréquence une nouvelle étude doit être obtenue par le conseil d’administration. Ces normes peuvent varier en fonction des caractéristiques d’un immeuble. […¸’’ 

Qui peut réaliser l’étude ? 

Il est essentiel de distinguer les types d’experts reconnus : 

  • Pour le Carnet d’entretien, qui est une analyse technique du bâtiment, les professionnels recommandés sont : 
  • Les ingénieurs 
  • Les architectes 
  • Les technologues professionnels 

Ces experts du bâtiment vont évaluer l’état physique du bâtiment et la durée de vie des composantes.

  • Pour l’Étude du fonds de prévoyance, qui est une analyse financière, les professionnels recommandés sont :  
  • Les ingénieurs, architectes et technologues 
  • Mais aussi les Comptables Agréés professionnels 

Cette étude combine les données du carnet d’entretien avec les projections financières.

Contenu obligatoire de l’Étude du Fonds de Prévoyance 

L’étude du fonds de prévoyance doit inclure une vision réaliste des 25 prochaines années :

  • Une estimation du coût de chaque réparation majeure et remplacement des parties communes prévus dans les 25 prochaines années.  
  • Elle doit aussi inclure des recommandations annuelles de contribution selon le montant  
  • Devant être disponible dans le fonds de prévoyance au début de chaque année. 
  • Et comment corriger un fonds insuffisant en évaluant les sommes nécessaires à verser annuellement afin d’assurer une suffisance du fonds de prévoyance pour couvrir les dépenses à venir. 

Pourquoi L’ÉTUDE DU FONDS DE PRÉVOYANCE est importante ? Quels sont les objectifs ? 

‘’Article 154. Si l’étude du fonds de prévoyance prévue à l’article 1071 du Code civil, édicté par le paragraphe 3° de l’article 39 de la présente loi, révèle que le fonds s’avère insuffisant pour couvrir le coût estimatif des réparations majeures et le coût de remplacement des parties communes, le conseil d’administration doit fixer les sommes qui seront versées annuellement dans ce fonds de façon à ce que celui-ci soit suffisant après une période d’au plus 10 ans suivant la date d’obtention de la première étude.’’

 L’étude sert donc à :

  • Établir les sommes à verser au fonds de prévoyance pour assurer la pérennité financière de la copropriété. 
  • Éviter les cotisations spéciales imprévues en permettant au syndicat d’avoir un fonds suffisant pour couvrir le coût estimatif des réparations majeures et remplacements de parties communes. 
  • Protéger la valeur de revente des condos 
  • Permettre aux acheteurs d’avoir une vision claire et transparente de l’état du condo qu’ils souhaitent acquérir.

Quand sera-t-il obligatoire d’avoir en main une étude de fonds de prévoyance réalisée par un professionnel ? 

Toutes les copropriétés devront disposer d’une étude du fonds de prévoyance conforme d’ici au 14 Août 2028. 

Impact sur les frais de condo 

Même dans les petites copropriétés, une mise à jour conforme entraîne généralement : 

  • Une augmentation graduelle des charges mensuelles, 
  • Une disparition progressive des contributions spéciales imprévues, 
  • Une meilleure stabilité financière de l’immeuble à long terme, 
  • Votre condo à vendre devient plus attractif pour les acheteurs 

Pilier 4 — Les acomptes en fidéicommis : la nouvelle protection obligatoire des acheteurs

Base légale : Article 1791.1 du C.c.q 

‘’Malgré toute convention contraire, tout acompte versé à un constructeur ou à un promoteur en vue de l’achat d’une fraction de copropriété divise doit être protégé entièrement par un ou plusieurs des moyens suivants : un plan de garantie, une assurance, un cautionnement ou un dépôt dans un compte en fidéicommis d’un membre d’un ordre professionnel selon les conditions et modalités déterminées par règlement du gouvernement. L’acompte peut également être protégé par un autre moyen prévu par règlement du gouvernement, selon les conditions et modalités qu’il détermine. […]’’ 

Cet article marque un changement majeur : les acomptes ne peuvent plus être versés directement au promoteur ou au constructeur. 

Comment doivent être protégés les acomptes ?

La Loi 16 oblige que tous les acomptes (déposés pour une unité neuve ou en construction) soient déposés dans un compte en fidéicommis. 

Qui peut gérer le compte en fidéicommis ?

Ce compte doit être géré par un membre de l’un des ordres suivants :

  • Barreau du Québec 
  • Chambre des notaires du Québec 
  • Ordre des administrateurs agréés du Québec 
  • Ordre des comptables professionnels agréés du Québec

Le promoteur et le constructeur n’ont jamais le droit de recevoir ou gérer ces fonds. 

L’acheteur doit verser son acompte directement au professionnel fiduciaire, jamais au promoteur. 

Pourquoi cette mesure existe-t-elle ? 

Pour protéger les acheteurs contre : 

  • Les faillites de promoteurs, 
  • Les retards de construction, 
  • Les projets abandonnés, 
  • Les acomptes perdus ou mal gérés. 

C’est l’un des changements les plus importants de la Loi 16, et l’un des moins connus du public. 

Et si les condos divise ne se conforme pas à la Loi 16 ? Les risques cachés : Assurances, financement et valeur immobilière

Au-delà des recours légaux de l’acheteur, le non-respect de la Loi 16 peut avoir des conséquences financières lourdes pour tous les copropriétaires, même ceux qui ne vendent pas: 

Une Assurabilité menacée :  

  • Les assureurs sont de plus en plus vigilants. Un syndicat qui ne peut présenter un carnet d’entretien à jour ou une étude de fonds de prévoyance conforme pourrait faire face à : 
  • Des primes d’assurance en hausse marquée, 
  • Des limitations de couverture, 
  • Voire un refus d’assurance,  

Un Refus de financement hypothécaire : 

Lors d’une vente, la banque de l’acheteur pourrait exiger désormais de voir l’ASEC.  

Si le document est absent ou juge les fonds insuffisants selon les normes de la Loi 16, la banque peut : 

  • Refuser d’accorder le prêt hypothécaire à l’acheteur.  
  • La transaction peut tomber. 
  • Votre condo devient alors très difficile à vendre, sauf à un acheteur payant comptant. 

Vous souhaitez estimer votre capacité de financement ? Utilisez notre calculatrice hypothécaire gratuite.

Impact sur la valeur de revente 

Un immeuble détenu en copropriété non conforme pourrait : 

  • Voir la valeur de ses Condos divise baisser. 
  • Avoir comme conséquence que les condos mis en vente attirent moins d’acheteurs. 
  • Voir le délai de vente s’allonger lorqu’un propriétaire décide de mettre son condo à vendre. 

Vous souhaitez connaître la valeur actuelle de votre condo ? Obtenez une estimation gratuite.

Un condo divise conforme à la Loi 16 se vend mieux, plus vite et avec moins de risques pour l’acheteur. 

Comment se préparer dès maintenant à la Loi 16

Pour les vendeurs 

  • Demandez le certificat ASEC avant la mise en vente. 
  • Vérifiez l’existence du carnet d’entretien et de l’étude du fonds de prévoyance. 
  • Informez votre courtier immobilier de toute réparation prévue ou cotisation spéciale à venir. 
  • Conservez des copies des procès-verbaux des 3 dernières années et des états financiers pour l’examen par l’acheteur. 

Pour les acheteurs 

  • Votre promesse d’achat doit être conditionnelle à l’obtention de l’ASEC entre autres. 
  • Demandez des précisions sur les travaux prévus ou les déficits de financement. 
  • Consultez votre courtier immobilier et votre notaire pour une interprétation correcte du certificat. 

Conclusion

La Loi 16 marque un tournant majeur pour le marché des copropriétés divises au Québec. Elle structure, réglemente et apporte de la transparence à un secteur qui avait besoin d’être normalisé depuis longtemps. À l’approche de la conformité totale d’ici 2028, les copropriétés qui s’adapteront rapidement bénéficieront d’un marché plus stable, plus prévisible et davantage axé sur la prévention. 

La Loi 16 n’est pas qu’une série d’obligations ; ces nouvelles règles représentent une opportunité pour chaque acteur de la transaction : 

Pour les acheteurs : Achetez la tranquillité d’esprit. La transparence est votre meilleure alliée. Grâce à l’ASEC, au carnet d’entretien et à l’étude du fonds de prévoyance, vous pouvez désormais comparer les immeubles sur des données objectives. Ces outils vous permettent d’évaluer la “santé financière” réelle de votre futur investissement et d’estimer les coûts à long terme. Fini les mauvaises surprises post-achat ! 

Pour les vendeurs : La conformité comme atout stratégique. Ne voyez pas la Loi 16 comme une contrainte, mais comme un avantage concurrentiel. Un immeuble doté d’un fonds de réserve solide et d’une documentation transparente inspire immédiatement confiance aux acheteurs. En étant proactif, vous évitez les négociations difficiles, sécurisez le financement de l’acheteur et vendez votre propriété plus rapidement. 

Foire aux Questions

Que se passe-t-il si l'étude a été faite en 2024?

Les études réalisées dans les 2 ans précédant l’entrée en vigueur (entre août 2023 et août 2025) sont valides, à condition d’avoir été faites par un professionnel autorisé. Elles devront simplement être mises à jour après 5 ans.

L’acheteur peut demander une prolongation ou même annuler la transaction si le document n’est pas fourni à temps. Sans ASEC, le notaire ne peut pas finaliser la vente.

Ce sont des frais collectifs assumés par le syndicat et répartis entre les copropriétaires selon leurs quotes-parts, comme toutes les dépenses communes. 

Oui. Si une condition d’examen des documents est incluse dans la promesse d’achat, l’acheteur peut se retirer si l’étude révèle un sous-financement majeur ou des travaux à venir qui changent les conditions de l’immeuble. 

L’immeuble doit être en voie de se conformer. Après 2028, les conséquences peuvent inclure: 

  • Refus d’assurance.
  • Refus de financement pour les acheteurs.
  • Diminution de valeur de revente. 

Obligations selon la taille

Taille de la copropriété Carnet d’entretien Révision carnet Étude du fonds Fréquence étude Observations
Triplex / Quadruplex / ≤ 8 unités Obligatoire Tous les 10 ans Obligatoire Peut-être simplifiée Moins coûteux mais souvent sous-financé
9 à 49 unités Obligatoire Tous les 5 ans Obligatoire Tous les 5 ans Immeubles à risque modéré
50 unités et + Obligatoire Tous les 5 ans Obligatoire Tous les 5 ans Grands immeubles : risques élevés si fonds insuffisant

Liste de vérification des documents

Document Obligatoire pour le vendeur Doit être remis à l’acheteur Vérification par le courtier
ASEC ✔ Oui ✔ Oui ✔ Analyse détaillée
DRCOP ✔ Souvent exigé ✔ Recommandé ✔ Vérification des arrérages / litiges
Carnet d’entretien ✔ Oui ✔ Sur demande ✔ Cohérence avec étude
Étude du fonds ✔ Oui ✔ Avant levée des conditions ✔ Analyse du financement
PV d’assemblée ✔ Oui ✔ Oui ✔ Détection de travaux majeurs
États financiers ✔ Oui ✔ Oui ✔ Validation des revenus/dépenses
Picture of Dania Fawaz, MBA

Dania Fawaz, MBA

Courtier Immobilier Résidentiel

Comme courtier immobilier licencié, Dania Fawaz accompagne ses clients dans l’achat et la vente de maisons, de condos ou de plex. Sa connaissance approfondie du marché immobilier de Montréal et la Rive-Sud et son approche personnalisée, vous aideront; soit à trouver votre maison de rêve lorsqu’elle vous représente comme acheteur, soit à maximiser le plein potentiel de votre investissement lorsqu’elle protège vos intérêts comme vendeur.

Dania est une professionnelle chevronnée et une entrepreneure avec plus de 25 ans d’expérience. Elle allie une expérience pratique comme co-fondatrice d’une entreprise innovante à des compétences techniques en matière de stratégie d’affaires, de gestion de processus de vente et de négociation. Sa passion pour l’immobilier et la création de valeur l’ont amené naturellement vers une carrière comme courtier immobilier. Titulaire d’un MBA, d’un DESS et une maîtrise à l'INSEEC Paris ainsi qu'à UCLA, Dania a toujours démontré des habilités en communication et une capacité à informer et influencer efficacement son public. D’ailleurs, ses nombreuses présentations en témoignent. Dania est aussi influenceuse littéraire pour Penguin Random House, Le Groupe Hachette, St Martin’s Press.

share this article:

Email
LinkedIn
Facebook
Twitter
WhatsApp