
Reprise de finance au Québec : le guide complet 2026
Quand un propriétaire cesse de payer son hypothèque, l’institution prêteuse peut reprendre l’immeuble et le remettre en vente, soit par prise en paiement, soit par vente sous contrôle de justice. Le prix descend parfois sous la valeur marchande, et la vente se fait sans garantie légale. Ce guide s’adresse aux deux personnes concernées : l’acheteur qui évalue l’occasion, et le propriétaire qui a encore le temps d’agir.
Réponse en 48 hConfidentielSans engagement
L’essentiel en cinq points
- Le créancier hypothécaire reprend l’immeuble après un défaut de paiement, puis le remet en vente. Le Code civil du Québec prévoit deux voies : la prise en paiement (art. 2782) et la vente sous contrôle de justice.
- Le propriétaire dispose d’au moins 60 jours à compter de l’inscription du préavis d’exercice au Registre foncier pour remédier au défaut ou délaisser l’immeuble (art. 2758 C.c.Q.). C’est assez pour organiser une vente conventionnelle.
- Une reprise se vend sans garantie légale. Aucun recours pour vices cachés : vous chiffrez l’inspection, le certificat de localisation et la réserve de rénovation avant de déposer votre offre.
- Le volume reste faible. Le Québec a compté 478 préavis d’exercice en juillet 2026, contre 536 un an plus tôt. Montréal (+8,0 %), les Laurentides (+11,8 %) et Laval (+18,9 %) progressent pourtant.
- Le propriétaire qui vend lui-même encaisse l’équité restante. Dans une prise en paiement, la dette s’éteint et il ne touche rien.
C’est quoi une reprise de finance?
Au Québec, une reprise de finance survient lorsqu’un propriétaire cesse de rembourser son prêt hypothécaire et que l’institution prêteuse reprend possession de l’immeuble pour le revendre. La loi prévoit deux mécanismes : la prise en paiement et la vente sous contrôle de justice. Pour un acheteur, ils n’ont à peu près rien en commun.
Prise en paiement
Le créancier hypothécaire devient propriétaire de l’immeuble en paiement intégral de la dette, qui s’éteint (art. 2782 C.c.Q.). L’ancien propriétaire perd sa maison. Il ne doit plus rien à ce créancier, et il ne touche rien non plus.
Le créancier revend ensuite comme n’importe quel propriétaire : il garde le profit si la valeur dépasse la créance, il absorbe la perte dans le cas contraire. Il choisit donc ce recours quand il estime que l’immeuble vaut plus que ce qui lui est dû.
Vente sous contrôle de justice
Le créancier emprunte cette voie quand la dette dépasse la valeur de la propriété, ou quand plusieurs créanciers réclament leur part.
Un tribunal supervise alors la vente. Le jugement fixe notamment le dépôt minimal exigé avec toute offre. Comptez un délai plus long et un encadrement plus strict.
Le délai court à partir de l’inscription du préavis d’exercice, pas du premier paiement manqué. L’article 2758 du Code civil du Québec accorde 60 jours pour un immeuble : le propriétaire s’en sert pour remédier au défaut ou pour délaisser la propriété. S’il ne délaisse pas volontairement à l’échéance, le créancier doit s’adresser au tribunal, ce qui ajoute plusieurs mois.
Le rabais que vous obtenez correspond à l’information dont vous ne disposez pas.
L’institution qui vend n’a jamais habité les lieuxAcheter une maison en reprise de finance : avantages et risques
Le marché québécois de la reprise de finance reste petit. En 2024, on comptait 21 ventes en reprise à Montréal, 69 en Montérégie et 43 dans les Laurentides. Ces volumes sont modestes, mais la compétition ne l’est pas : depuis 2023, la hausse des prix amène vers ces inscriptions autant d’acheteurs qui veulent y habiter que d’investisseurs.
| Ce que vous gagnez | Ce que vous devez gérer |
|---|---|
| Prix parfois inférieur au marché, en contrepartie du risque assumé | Vendue sans garantie légale : aucun recours sur les vices cachés |
| Vendeur institutionnel : négociation factuelle, sans enjeu émotif | Information limitée sur l’historique et l’entretien |
| Moins de compétition sur les propriétés à rénover | Entretien différé, certificat de localisation souvent à refaire |
| Potentiel de gain en équité si les travaux sont bien chiffrés | Risque de surenchère quand plusieurs acheteurs visent la même propriété |
| Transaction devant notaire, sans enchère publique, dans le cas d’une prise en paiement | Délais de clôture souvent plus serrés qu’une transaction ordinaire |
| Conditions connues d’avance en vente sous contrôle de justice : le jugement fixe le dépôt minimal exigé | Vente pour impôt foncier impayé : celle-là passe par enchère publique |
À retenir : chiffrez l’inspection, le certificat de localisation et le budget de rénovation avant de déposer votre offre. Après la prise de possession, ces montants sortent de votre poche. Mon calculateur hypothécaire vous donne la mensualité; ajoutez-y la réserve de travaux.
Comment trouver une reprise de finance sur Centris
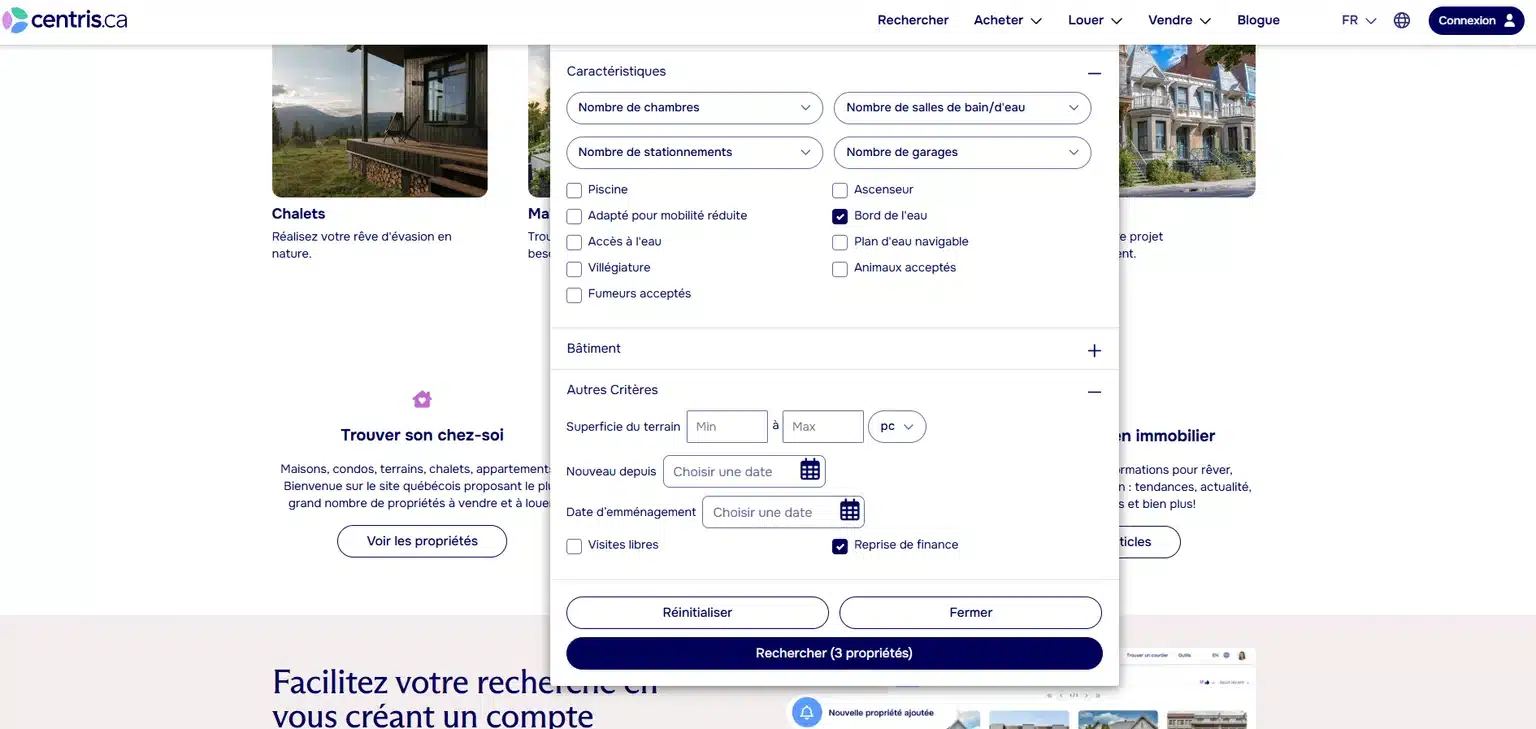
Centris.ca identifie les propriétés en reprise de finance dans ses fiches et vous laisse filtrer votre recherche pour ne voir que celles-là. La plupart des acheteurs commencent là. Trois autres pistes valent le détour.
01Filtrer la recherche avancée sur Centris.ca
Dans la recherche avancée, ouvrez « Autres critères » et cochez le type de vente « Reprise de finance ».
02Croiser avec un secteur et un type de propriété
Ajoutez un secteur (Rive-Sud, Laval, Montérégie, Laurentides) et un type de propriété par-dessus le filtre de vente. La liste passe de toute la province à ce que vous pouvez réellement aller visiter.
03Consulter les listes publiées par les institutions
Plusieurs prêteurs et bannières immobilières tiennent leur propre liste de propriétés reprises, séparée des inscriptions Centris. Allez la consulter sur leur site.
04Passer par un courtier qui voit les inscriptions dès leur diffusion
Les bonnes reprises partent vite. Un courtier voit l’inscription au moment de sa diffusion et peut vous organiser une visite avant qu’elle n’accumule les offres.
Alerte par courrielMontréal, Rive-Sud, Laval, MontérégieDésabonnement en un clic
Comment acheter une reprise de finance, étape par étape
Les quatre premières étapes se règlent avant votre première visite. Les acheteurs qui décrochent une reprise ont fait ce travail à l’avance.
01Budget réel et pré-approbation
Ces transactions se concluent vite. Obtenez votre pré-approbation avant même de chercher, et prévoyez-y une marge pour les rénovations que l’inspection va révéler.
02Travailler avec un courtier immobilier
Un courtier habitué à ces dossiers voit les nouvelles inscriptions plus tôt et sait comment un vendeur institutionnel réagit à une offre. Une banque ne négocie pas comme un particulier.
03Préciser vos critères et votre tolérance aux travaux
Séparez le cosmétique (peinture, planchers) du structurel : toiture, fondation, électricité, plomberie et ventilation. Décidez avant de visiter jusqu’où vous êtes prêt à aller.
04Vérification diligente complète
Faites inspecter la propriété par un inspecteur certifié. Vérifiez le certificat de localisation, qu’il faut souvent refaire. Puis cherchez au registre foncier les hypothèques légales, les priorités et les taxes impayées.
05Négocier en connaissance de cause
L’institution vendeuse travaille avec un prix plancher et des chiffres. Une offre appuyée par un rapport d’inspection et des comparables de votre secteur passe mieux qu’une offre basse sans justification.
06Sécuriser le financement rapidement
Les délais sont plus courts que dans une transaction standard. Prévenez votre prêteur avant de déposer l’offre pour qu’il puisse agir dès la signature de la promesse d’achat.
07Prévoir l’assurance habitation tôt
Certains assureurs exigent une inspection, ou imposent des conditions pour une propriété vacante depuis des mois. Appelez votre assureur dès que votre offre est acceptée.
08Finaliser chez le notaire
Relisez l’acte de vente avec votre notaire. L’absence de garantie légale doit y figurer, ainsi que chaque condition que vous avez négociée, délais et inclusions compris.
Vous achetez pour la première fois? Le guide stratégique de l’acheteur couvre les étapes communes à toute transaction, et le remboursement de la taxe de bienvenue s’applique aussi à une reprise.
Comment éviter une reprise de finance sur votre maison
Un retard de paiement ne déclenche pas la reprise. Il vous reste plusieurs mois et plusieurs options, et la plupart vous laissent plus d’argent qu’une reprise.
Appelez un courtier ou votre prêteur si l’un de ces quatre signaux s’applique : deux paiements manqués ou plus, un avis de défaut ou une mise en demeure, des taxes municipales impayées depuis plus d’un exercice, un refinancement refusé par votre institution.
Aucune obligation de vendreConversation privée
01Vendre avant la prise en paiement
C’est l’option qui protège le mieux votre équité. Dans une vente conventionnelle, même menée rapidement, vous fixez le prix et vous négociez les conditions. Une fois le prêt remboursé, ce qui reste vous revient. Dans une prise en paiement, il ne vous revient rien. Voyez comment se déroule une vente à Montréal et sur la Rive-Sud.
02Renégocier avec votre prêteur
Demandez un report de paiements, un refinancement ou une entente de remboursement échelonné. Une reprise coûte cher en frais légaux à votre prêteur, et la plupart des institutions préfèrent s’entendre avec vous.
03Alléger vos autres dettes pour protéger l’hypothèque
Une proposition de consommateur n’arrête pas les procédures d’un créancier hypothécaire : l’arrêt des poursuites vise les créanciers non garantis, et votre prêteur garde son droit d’exercer sa garantie. Elle peut quand même changer l’issue. En suspendant vos autres paiements, elle libère souvent assez de liquidités pour reprendre vos versements hypothécaires, et elle bloque les créanciers qui auraient inscrit une hypothèque légale sur votre propriété. Un syndic autorisé en insolvabilité vous dira si votre situation s’y prête.
04Récupérer votre équité pendant qu’il en reste
Les intérêts, les frais légaux et les pénalités s’accumulent chaque mois où vous attendez, et ils sortent tous de votre équité. Une évaluation de marché gratuite et confidentielle vous dit en 48 heures ce qu’une vente rapporterait aujourd’hui.
Ce que vous gardez en vendant vous-même : vous fixez le prix, vous choisissez les conditions, vous décidez de la date de clôture, et l’équité qui reste après le remboursement du prêt vous revient. Une prise en paiement vous enlève les quatre.
Une reprise de finance vous intéresse?
Je surveille les nouvelles inscriptions chaque jour dans le Grand Montréal, sur la Rive-Sud et à Laval, et je vous les transmets dès leur diffusion.
Recevoir les reprises par courrielVous risquez une reprise sur votre maison?
Conversation confidentielle, sans engagement. Valeur de votre propriété en 48 heures.
Estimation gratuiteUn propriétaire qui vend encaisse ce qui reste une fois le prêt remboursé. Un propriétaire repris n’encaisse rien.
Ce que la prise en paiement change pour votre portefeuilleStatistiques 2026 : le Québec recule, Montréal et Laval progressent
L’indice de difficultés financières du Registre foncier recule à l’échelle du Québec : 745 inscriptions en juillet 2026, contre 785 un an plus tôt. Sur mon territoire, il monte. Montréal gagne 8,0 %, les Laurentides 11,8 %, Laval 18,9 %.
Les reprises, elles, restent rares. Un préavis d’exercice n’est pas une reprise : la plupart des défauts se règlent par une entente avec le prêteur, un refinancement ou une vente volontaire, sans qu’un créancier mette jamais la propriété en marché.
| Indicateur | Juillet 2025 | Juillet 2026 | Variation |
|---|---|---|---|
| Préavis d’exercice | 536 | 478 | −10,8 % |
| Saisies | 49 | 36 | −26,5 % |
| Avis de vente pour impôt foncier | 7 | 5 | −28,6 % |
| Faillites | 21 | 18 | −14,3 % |
| Indice total | 785 | 745 | −5,1 % |
Faites glisser le tableau horizontalement sur petit écran.
Reprise de finance à Montréal, Laval, en Montérégie et dans les Laurentides
Le détail par région administrative, pour juillet 2026. Montréal, Laval et la Montérégie, où j’exerce, comptent 359 des 745 inscriptions de la province.
| Région | Indice total | Variation sur un an |
|---|---|---|
| Montréal | 189 | +8,0 % |
| Montérégie (Rive-Sud) | 126 | −0,8 % |
| Laurentides | 114 | +11,8 % |
| Laval | 44 | +18,9 % |
| Estrie | 16 | −50,0 % |
Faites glisser le tableau horizontalement sur petit écran.
Source : Registre foncier du Québec, « Statistiques sur le marché immobilier », quebec.ca, mise à jour du 17 août 2026. Données ouvertes sous licence Creative Commons 4.0 via donneesquebec.ca. Réserve à retenir : l’indice regroupe des actes de nature différente (préavis d’exercice, faillites, saisies, avis de vente pour impôt foncier, hypothèques légales de construction). Un préavis d’exercice mène rarement à une vente; la majorité se règlent avant.
Quelle est la valeur de votre propriété?
Je vous envoie une estimation gratuite et confidentielle en 48 heures, appuyée sur les ventes comparables de votre secteur. Aucune obligation de mettre en vente.
Ce que les acheteurs et les propriétaires demandent le plus
Est-ce une bonne affaire d’acheter une reprise de finance au Québec?
Sur le prix, parfois. À condition de budgéter l’inspection, un nouveau certificat de localisation et une réserve pour les travaux imprévus. Sans garantie légale, les mauvaises surprises restent à votre charge : le vendeur ne vous remboursera rien.
Quelle est la différence entre une prise en paiement et une vente sous contrôle de justice?
La prise en paiement transfère l’immeuble au créancier hypothécaire, qui le revend ensuite comme n’importe quel propriétaire; la dette s’éteint (art. 2782 C.c.Q.). La vente sous contrôle de justice passe par un tribunal, surtout quand la dette dépasse la valeur de la propriété ou que plusieurs créanciers réclament leur part. Le jugement y fixe notamment le dépôt minimal exigé avec toute offre.
Combien de temps prend le processus de reprise de finance?
Le créancier doit d’abord inscrire un préavis d’exercice au Registre foncier. À compter de cette inscription, l’article 2758 du Code civil du Québec accorde 60 jours pour un immeuble, afin de remédier au défaut ou de délaisser la propriété. Si le propriétaire ne délaisse pas volontairement à l’échéance, le créancier doit s’adresser au tribunal, ce qui ajoute plusieurs mois. Il reste donc le temps d’organiser une vente conventionnelle.
Puis-je éviter la reprise de finance de ma maison?
Dans la majorité des cas, oui : renégociez avec votre prêteur, ou vendez la propriété vous-même avant la prise en paiement. Un syndic autorisé en insolvabilité peut aussi alléger vos autres dettes pour dégager la marge nécessaire à vos versements hypothécaires. Attention : à elle seule, une proposition de consommateur n’arrête pas le recours du créancier hypothécaire. Plus vous agissez tôt après le premier retard, plus vous avez d’options.
Pourquoi vendre moi-même plutôt que de laisser la banque reprendre?
Parce que vous encaissez la différence. Si votre maison vaut 500 000 $ et qu’il reste 420 000 $ sur l’hypothèque, une vente vous laisse cet écart, moins les frais. Dans une prise en paiement, la dette s’éteint et vous sortez sans rien. Vous gardez aussi la main sur le prix, les conditions et la date de clôture.
Comment trouver des reprises de finance sur Centris?
Dans la recherche avancée de Centris.ca, ouvrez « Autres critères », cochez le type de vente « Reprise de finance », puis ajoutez votre secteur et votre type de propriété. Plusieurs prêteurs et bannières publient aussi leur propre liste, séparée des inscriptions Centris.
Peut-on faire inspecter une maison en reprise de finance avant d’acheter?
Oui, et c’est la précaution la plus importante du dossier. Comme la propriété se vend sans garantie légale, l’inspection est votre seule protection contre un vice que personne ne vous déclarera. Prévoyez aussi un certificat de localisation à jour et une vérification au registre foncier : hypothèques légales, priorités et taxes impayées.
Une reprise de finance affecte-t-elle mon dossier de crédit?
Votre prêteur déclare les versements manqués aux agences d’évaluation du crédit bien avant que la propriété change de mains. Equifax et TransUnion fixent ensuite la durée de conservation de ces mentions : validez votre dossier auprès d’elles plutôt que de vous fier à une règle générale. La différence financière, en revanche, se chiffre : une vente volontaire vous laisse l’équité qui reste une fois le prêt remboursé, une prise en paiement ne vous laisse rien.
Le financement d’une reprise de finance est-il plus difficile à obtenir?
L’état du bâtiment et le calendrier pèsent plus lourd que la nature de la vente. Une propriété qui exige des travaux majeurs, ou qui est vacante depuis des mois, fait hésiter un prêteur comme un assureur. Les délais de clôture étant plus serrés, prévenez votre prêteur avant de déposer l’offre.
Dania Fawaz, MBA · courtier immobilier
Courtier immobilier résidentiel et commercial, j’accompagne acheteurs et vendeurs à Montréal, sur la Rive-Sud, à Laval et en Montérégie. Dans un dossier de reprise de finance, je travaille avec deux profils : l’acheteur qui doit chiffrer un risque sans garantie légale, et le propriétaire qui a encore le temps de reprendre la main sur sa vente.
Les chiffres de ce guide viennent du Registre foncier du Québec et d’une compilation que je tiens à partir du système Centris des courtiers immobiliers. Les points de droit renvoient aux articles du Code civil du Québec cités en fin de page. Ce guide est un document d’information : il ne remplace ni un avis juridique, ni l’accompagnement d’un notaire ou d’un syndic autorisé en insolvabilité.
- Code civil du Québec, art. 1726, 1731, 1733, 2758, 2778 et 2782 · legisquebec.gouv.qc.ca
- Code municipal du Québec, art. 1022 et suivants · legisquebec.gouv.qc.ca
- Registre foncier du Québec, « Statistiques sur le marché immobilier », mise à jour du 17 août 2026 · quebec.ca. Données ouvertes (CC BY 4.0) via donneesquebec.ca
- SCHL, « Taux de prêts en souffrance : Canada, provinces et RMR » · cmhc-schl.gc.ca
- Centris.ca, « Les reprises de finance identifiées sur Centris.ca » · centris.ca
- Système Centris des courtiers immobiliers · compilation de l’auteure (ventes en reprise 2024 : Montréal, Montérégie, Laurentides), à jour au moment de la publication